Trend topics


Credito al credito 2018
Canna (Intesa Sanpaolo): «Oltre l’85% dei fenomeni riguarda truffe: è il cliente ad autorizzare l’operazione»
Non sempre chi perde denaro a causa di un attacco digitale subisce una frode in senso stretto. Sempre più spesso è il cliente stesso a disporre e autorizzare il pagamento, convinto da un criminale attraverso tecniche di ingegneria sociale. Ed è proprio questa evoluzione a rendere il contrasto molto più complesso.
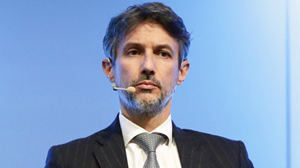
Lo spiega Enrico Canna, Head of Anti-Fraud & Customers Protection Center di Intesa Sanpaolo, nella videointervista rilasciata a Bancaforte a WeSec - Il Salone della Sicurezza, dove ha partecipato al panel “Le frodi non dormono e neanche chi le combatte”.
Canna parte da una distinzione precisa. Nella frode tradizionale il criminale acquisisce le credenziali della vittima ed esegue direttamente l’operazione malevola. Nella truffa, invece, grazie a una campagna di social engineering, riesce a convincere il cliente a effettuare e autorizzare personalmente il pagamento.
Ed è proprio questo secondo fenomeno a essere in forte crescita. «Più dell’85% dei fenomeni frodatori riguarda le cosiddette truffe», afferma Canna. Per la banca individuarle è più difficile perché l’operazione parte dal dispositivo abituale del cliente, con credenziali corrette e un’autorizzazione apparentemente regolare.
Anche quando viene intercettato un comportamento sospetto, fermare la transazione può non essere semplice. La manipolazione può essere così efficace che la vittima continua a fidarsi di chi la sta truffando anche quando viene contattata dalla banca. Canna porta un dato molto concreto: una conversazione investigativa con il cliente, che in passato durava mediamente una quindicina di minuti, oggi può arrivare a 40 minuti, e non sempre è sufficiente a convincerlo a interrompere l’operazione.
Il fenomeno, inoltre, nasce spesso molto prima del pagamento e fuori dai canali controllati dalla banca. Entrano quindi in gioco altri soggetti, a partire dagli operatori telefonici e dalle piattaforme social.
Con lo spoofing, per esempio, un criminale può far apparire sul telefono della vittima il numero della banca o delle Forze dell’ordine. Sui social, invece, può costruire nel tempo un rapporto di fiducia attraverso falsi contenuti e impersonificazioni.
Intesa Sanpaolo, racconta Canna, individua più di 1.500 episodi al mese di deepfake che utilizzano l’immagine di figure apicali della banca per promuovere, ad esempio, falsi investimenti in criptovalute. Il contatto diretto con la vittima arriva spesso solo dopo: quando il truffatore la avvicina, ha già preparato il terreno rendendo più credibile la proposta.
Per contrastare questa evoluzione, Intesa Sanpaolo lavora su tre direttrici.
La prima è la tecnologia. «L’unica arma veramente a nostra disposizione è la conoscenza del cliente», osserva Canna. Significa mettere insieme quanti più dati possibile e analizzarli rapidamente, per riconoscere comportamenti anomali anche quando l’operazione è formalmente autorizzata.
La seconda riguarda comunicazione e formazione. Non basta più, secondo Canna, un’attività informativa statica, destinata inevitabilmente a perdere efficacia nel tempo. Occorre passare a una formazione dinamica e contestuale, capace di intervenire proprio nel momento in cui il cliente sta per compiere un’azione potenzialmente rischiosa.
La terza direttrice è quella che considera più importante per il futuro: la collaborazione. Tra banche, Forze dell’ordine e service provider coinvolti nei diversi passaggi attraverso i quali nasce e si sviluppa una truffa.
Una collaborazione che, sottolinea Canna, deve diventare «dinamica, automatica, real time». Perché se la manipolazione comincia molto prima del pagamento, anche la difesa deve spostarsi a monte: intercettare i segnali prima che il cliente venga convinto a trasferire il denaro, invece di intervenire quando l’operazione è già stata eseguita.